Cómo funciona el pago con QR en Chile: transferencias, comercios y transporte público
Escanear un código con el celular ya es una forma cotidiana de pagar en Chile: en el transporte público de Santiago se han validado más de 570 millones de pagos por QR desde 2022. En los comercios, en cambio, apenas una de cada diez transferencias bancarias se usa para comprar.
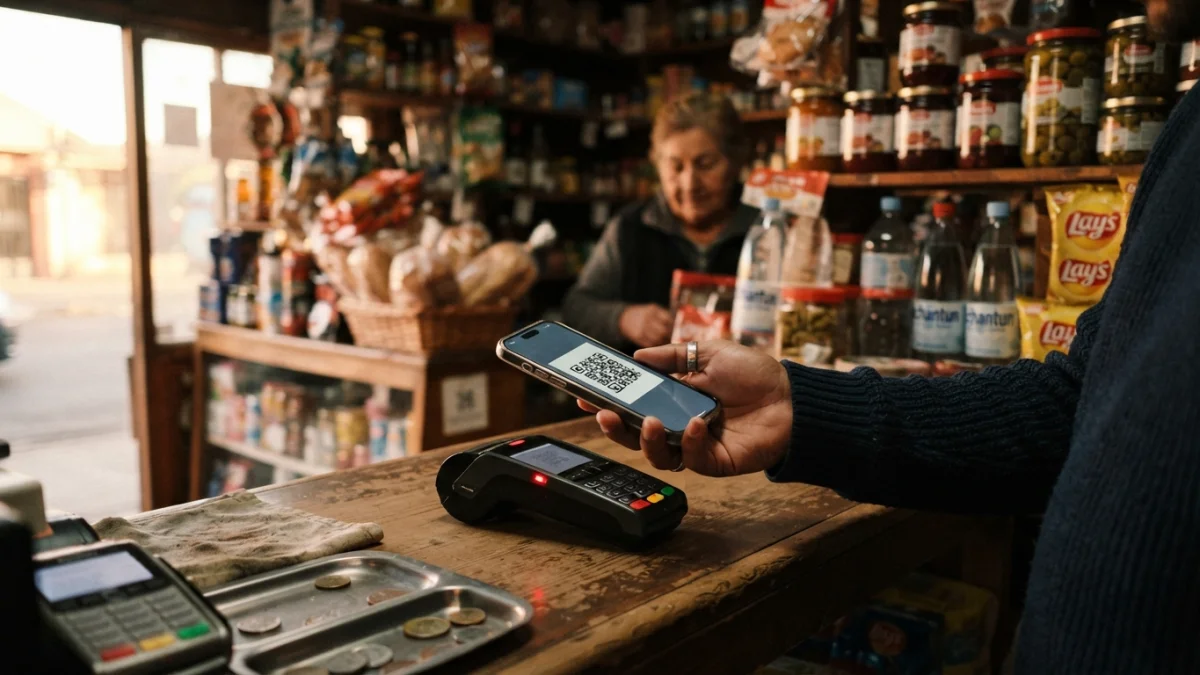
Escanear un código con el celular ya es una forma cotidiana de pagar en Chile: en el transporte público de Santiago se han validado más de 570 millones de pagos por QR desde 2022. En los comercios, en cambio, apenas una de cada diez transferencias bancarias se usa para comprar.
Cómo funciona el pago con QR en Chile
El código QR nació en 1994, creado por la empresa japonesa Denso Wave para leer repuestos de automóviles a gran velocidad en la línea de producción. Su nombre significa Quick Response ("respuesta rápida") y el estándar quedó abierto: cualquier teléfono con cámara puede leer uno hoy.
En un pago, el QR no es dinero ni una tarjeta: es una instrucción. Guarda los datos que la aplicación necesita para saber a quién pagarle y, a veces, cuánto. Al leerlo, la app arma la operación y la persona solo confirma, sin digitar RUT, banco ni número de cuenta.
Existen dos formatos. El QR estático es fijo, impreso o pegado en el mesón: contiene los datos del comercio y el cliente escribe el monto. El QR dinámico se genera por cada venta e incorpora el monto y el número de boleta, lo que reduce errores y acelera la caja del negocio.
Los dos tipos de pago con QR que conviven en Chile
En Chile no hay un solo pago con QR, sino dos que se parecen en la superficie y usan rieles distintos: uno mueve dinero entre cuentas y el otro usa la red de tarjetas.
| Característica | QR de transferencia | QR con tarjeta |
|---|---|---|
| Qué contiene | Datos de la cuenta del comercio | Datos de una operación con tarjeta |
| De dónde sale el dinero | Cuenta corriente, vista o RUT | Débito, crédito o prepago |
| Quién lo procesa | Red de transferencias electrónicas | Un adquirente de tarjetas |
| Cuándo llega el dinero | En segundos, a la cuenta | Según la liquidación del adquirente |
| Qué se cobra al comercio | Comisión del proveedor | Tasa de intercambio más comisión |
La diferencia importa por dos razones. La primera es el costo: una transferencia no arrastra la tasa de intercambio que sí existe en una compra con tarjeta, donde parte de lo que paga el comercio remunera al banco emisor. La segunda es la reversibilidad: la tarjeta admite contracargos, mientras una transferencia confirmada se parece a entregar efectivo. Ante un cobro indebido, se reclama al comercio y luego al SERNAC, como detalla la guía sobre la Ley del Consumidor.
Qué dicen los datos del Banco Central de Chile
El Informe de Sistemas de Pago 2026, quinto de la serie, midió los doce meses previos a marzo y muestra un país con pagos digitales masivos, pero con un comercio que todavía no los aprovecha en la misma proporción.
| Indicador | Valor |
|---|---|
| Pagos digitales en 12 meses (a marzo de 2026) | Más de 7.700 millones |
| Pagos digitales por persona mayor de 15 años | 435 al año, 15% más |
| Transferencias bancarias destinadas a comercios | Cerca de una de cada diez |
| Consumo de los hogares pagado con tarjetas | 77% |
| Empresas de comercio, restaurantes, hoteles y transporte con un adquirente | 72% |
El informe también advierte que el efectivo resiste donde hay menos infraestructura: la Encuesta Nacional de Uso y Preferencias del Efectivo 2025 detectó que en las ferias libres el 76% de los pagos se hace con billetes y monedas y que en regiones el efectivo llega al 72%, frente al 59% de la Región Metropolitana. Por eso el Banco Central prepara una nueva etapa de pagos inmediatos basada en QR y alias. Los detalles están en su sitio oficial.
El QR en el transporte público: el caso que sí masificó
El mejor ejemplo está en Santiago. Según el Ministerio de Transportes y Telecomunicaciones, el pago con QR representa cerca del 30% de las transacciones del sistema y acumula más de 570 millones de validaciones desde su lanzamiento en 2022, con más de 1,3 millones de usuarios activos.
Hay ocho aplicaciones habilitadas: la App de Red, BancoEstado, Mercado Pago, Prepago Los Héroes, Rutpay, Movired, MetroMUV y MACHBANK de Bci. El procedimiento es igual: se crea la cuenta con ClaveÚnica, se carga saldo desde el teléfono y en cada viaje se genera un código que se acerca al validador del bus, del Metro o del tren. El QR no reemplaza a la Tarjeta Nacional Estudiantil ni a la Tarjeta Adulto Mayor, que mantienen sus tarifas rebajadas, y existe el beneficio DaleQR, que libera los viajes del mes a quien gasta más de $41.000.
Cómo puede cobrar con QR un comercio pequeño
Para un negocio, el QR es más simple que una máquina de tarjetas: no exige arriendo de equipo ni línea telefónica, solo un proveedor que entregue el código y una cuenta donde recibir el dinero. Los pasos básicos son estos.
- Elegir el proveedor, comparando comisión, plazo de abono y soporte.
- Ordenar la parte tributaria: quien vende a público debe emitir boleta, como explica la nota sobre la boleta electrónica.
- Definir el tipo de código: impreso para el mesón o generado por venta, útil en ferias, food trucks y reparto.
- Capacitar a quien atiende: mostrar el código, confirmar el monto y revisar que el pago aparezca antes de entregar el producto.
Cuánto fraude hay y cómo protegerse
Más pagos digitales también significan más fraudes. El Informe de Sistemas de Pago 2026 reportó que en el primer semestre aumentaron las denuncias de la banca por operaciones fraudulentas, con montos por US$98 millones equivalentes al 0,06% de todo lo transado, y advirtió un alza en la tasa de fraude de las tarjetas de débito, según consignó la prensa especializada.
En el QR, la mayoría de los engaños no ataca la tecnología sino la prisa: códigos pegados encima de otros, avisos de "pago recibido" sin comprobante real o supuestos cobros que llegan por enlace. Algunas precauciones:
- Antes de confirmar, revisar en pantalla el nombre del comercio y el monto: el QR dinámico siempre los muestra.
- Desconfiar de códigos sobrepuestos, borrosos o impresos en un papel suelto.
- Pagar siempre desde la aplicación oficial del banco o de la billetera, nunca desde un enlace recibido.
- Guardar el comprobante: es la prueba para reclamar ante el comercio, el emisor de la tarjeta o el SERNAC.
Qué viene: alias, iniciación de pagos y la Ley Fintec
El Banco Central trabaja en un modelo de pagos inmediatos en comercios con QR y alias, que permitiría pagar con el número de teléfono o un correo electrónico en vez de una cuenta bancaria. El debate de fondo es la interoperabilidad: que cualquier aplicación pueda leer el código de cualquier comercio, sin importar el banco o la billetera de origen.
El marco legal existe desde 2023: la Ley 21.521, conocida como Ley Fintec, creó la figura de los iniciadores de pagos, aplicaciones autorizadas que, con el consentimiento del cliente, ordenan un pago desde su cuenta sin pasar por una tarjeta. También estableció el Registro de Prestadores de Servicios Financieros que administra la Comisión para el Mercado Financiero, donde a mediados de 2025 había 179 entidades autorizadas y más de 300 solicitudes en trámite. La industria fintech, en tanto, planteó seis criterios para masificar los pagos instantáneos, entre ellos reglas parejas para bancos y billeteras y una confirmación inmediata y definitiva: sin certeza de que el dinero llegó, ningún negocio cambia el efectivo por un código. Es el mismo recorrido del pago desde el teléfono, descrito en la nota sobre la banca digital en Chile.
Preguntas frecuentes sobre el pago con QR en Chile
¿Puedo pagar con QR sin tener la tarjeta a mano?
Sí. El QR de transferencia debita de tu cuenta corriente, vista o RUT, así que basta la aplicación del banco o billetera y conexión a internet.
¿Qué pasa si el monto no coincide con lo que debía pagar?
Con el QR dinámico el monto viene incorporado y conviene revisarlo antes de confirmar. Si el pago ya se hizo por un valor equivocado, el comercio puede devolver la diferencia o anular la operación con su proveedor; si no lo hace, el reclamo sigue ante el SERNAC.
¿El pago con QR tiene costo para el comercio?
Sí, pero distinto según el tipo: el QR de transferencia cobra la comisión del proveedor y no involucra tasa de intercambio; el QR con tarjeta suma esa tasa, que recibe el banco emisor.
¿Sirve el QR para la tarifa de estudiante o de adulto mayor?
No en Red Movilidad. El QR aplica a la tarifa normal, mientras la Tarjeta Nacional Estudiantil y la Tarjeta Adulto Mayor mantienen sus beneficios y se siguen usando en formato físico.
¿Por qué mi banco no acepta el QR?
Porque la interoperabilidad todavía es parcial: cada comercio decide qué proveedores acepta y cada aplicación opera dentro de su propia red. La nueva etapa del Banco Central busca terminar con esa fragmentación.
Equipo editorial de Liven, portal de noticias de Chile. Información verificada y explicada con claridad, según nuestra política editorial y nuestro proceso de edición.