Cómo funciona la boleta electrónica en Chile: obligaciones, plazos y cómo comprobarla
La boleta electrónica dejó de ser una opción: desde 2021 las boletas de ventas y servicios se emiten y se envían al SII por internet, y desde marzo de 2026 todo comercio presencial debe entregarla, impresa o virtual, a quien compra.
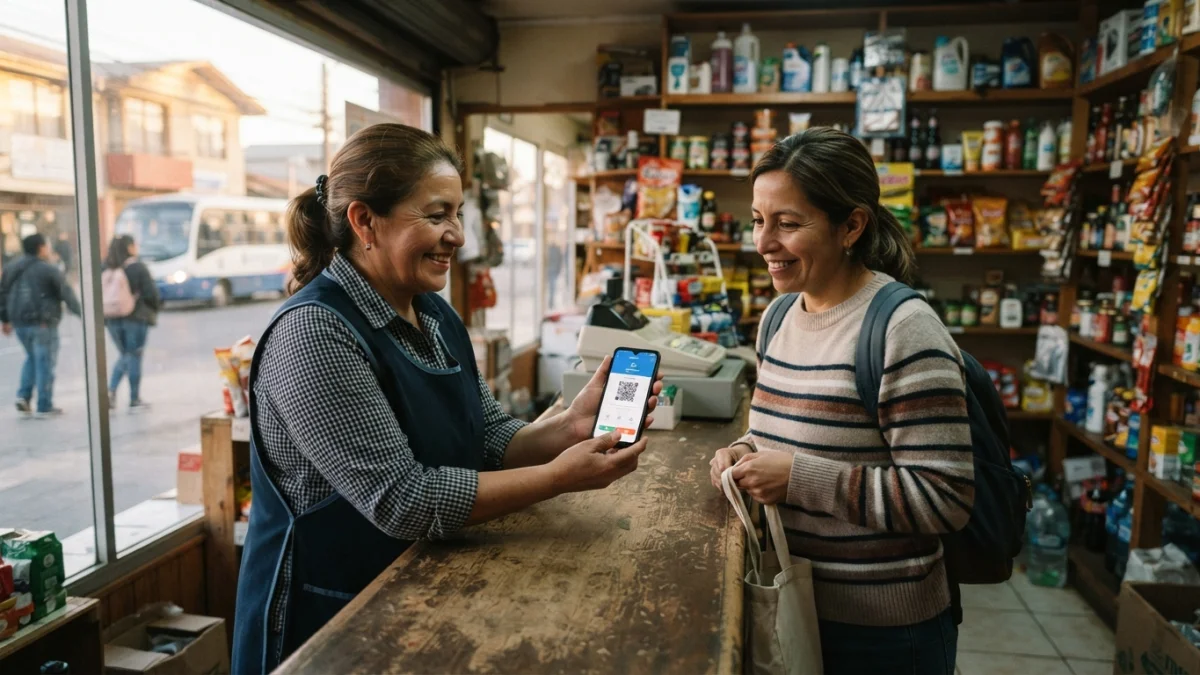
La boleta electrónica dejó de ser una opción: desde 2021 las boletas de ventas y servicios se emiten y se envían al SII por internet, y desde marzo de 2026 todo comercio presencial debe entregarla, impresa o virtual, a quien compra.
Qué es la boleta electrónica y cuándo se volvió obligatoria
Una boleta electrónica es un documento tributario generado y firmado electrónicamente que acredita la venta de un bien o la prestación de un servicio a un consumidor final. No es un archivo suelto: lleva un folio autorizado por el SII y un timbre electrónico que permite comprobar que no fue alterado y que efectivamente lo emitió quien aparece como emisor.
El cambio de fondo llegó con la Ley 21.210, publicada en el Diario Oficial el 24 de febrero de 2020. Esa norma modificó la Ley del IVA y estableció la obligación de emitir las boletas en formato electrónico, con el impuesto desglosado. Hasta entonces, usar boleta electrónica era voluntario.
Los hitos que marcaron el fin del talonario
| Fecha | Qué ocurrió |
|---|---|
| 24 de febrero de 2020 | La Ley 21.210 establece la obligatoriedad de la boleta electrónica de ventas y servicios. |
| 2 de julio de 2020 | Resolución Exenta SII N°74: fija el procedimiento de emisión y envío. Deja de exigirse ser emisor de facturas electrónicas. |
| 1 de enero de 2021 | La boleta electrónica pasa a ser obligatoria para los contribuyentes que ya emitían factura electrónica. |
| 1 de marzo de 2021 | Se suma el resto de los contribuyentes afectos a Primera Categoría. |
| 1 de agosto de 2022 | Resolución Ex. N°53 de 2022: se elimina el Resumen de Ventas Diarias, porque cada boleta se informa por separado. |
| 1 de mayo de 2025 | Resolución Ex. N°53 de 2025: obliga a entregar la boleta o el comprobante de pago, impreso o virtual, en ventas presenciales. |
| 1 de marzo de 2026 | Esa obligación de entrega alcanza a todos los comercios, incluidos los que no imprimen documentos. |
En simple: el papel dejó de ser el soporte obligatorio, pero sigue siendo una forma válida de entregar el documento. Lo que cambió es que la boleta existe y se firma en formato electrónico.
Quién debe emitirla y qué requisitos pide el SII
Debe emitir boleta electrónica todo contribuyente afecto al Impuesto de Primera Categoría que venda bienes o preste servicios a consumidores finales. Para habilitarse hay que tener el aviso de inicio de actividades y solicitarlo en el sitio del SII; además, quien firma los documentos necesita un certificado digital vigente.
Quienes usan un software propio no autorizado deben aprobar antes una certificación técnica. Los que trabajan con un sistema de mercado o con las herramientas gratuitas del SII no pasan por ese trámite, pero igual deben inscribirse como emisores y mantener al día sus datos y la nómina de firmantes autorizados. Para quien recién parte, el paso previo es la formalización del negocio, el mismo camino que siguen los programas de apoyo a emprendedores anunciados este año.
Cómo se emite: tres caminos
App e-Boleta del SII
Es gratuita y permite emitir boletas afectas y exentas desde el celular, enviar una copia al cliente por correo o WhatsApp y revisar un reporte de lo emitido. Corre en Android 4.4 o superior y en iOS 11 o superior.
Sistema de facturación gratuito del SII
Pensado para computador y con certificado digital. Cubre la emisión de documentos, los libros de compras y ventas y una propuesta parcial del F29.
Software de mercado
Es la vía habitual de los comercios con volumen: punto de venta, lector de códigos e impresora térmica, siempre que el proveedor esté autorizado por el SII.
Una vez generada, cada boleta debe enviarse al SII de manera inmediata, con un plazo máximo de una hora. Si el local no tiene cobertura, ese plazo corre desde que se restablece la conexión. Desde agosto de 2022 no existe el Resumen de Ventas Diarias: lo que el SII recibe entra de forma automática al Registro de Compras y Ventas del contribuyente.
La entrega al cliente: qué exige la regla vigente
La boleta debe entregarse de manera inmediata. La Resolución Exenta N°53 de 2025 precisó cómo hacerlo en las ventas presenciales a consumidor final y, desde el 1 de marzo de 2026, esas reglas alcanzan a todos los comercios.
Si el pago es en efectivo o por transferencia, corresponde entregar la representación impresa o virtual de la boleta. Si el pago es con tarjeta de débito, crédito, prepago u otro medio electrónico, se entrega la boleta o el comprobante de pago, conocido como voucher, según el modelo de emisión de cada comercio. La entrega virtual vale por correo, SMS, aplicaciones de mensajería, una fotografía, códigos QR o comunicación de campo cercano.
Dos precisiones que evitan discusiones en el mesón: el voucher de tarjeta es válido como boleta, y el comercio debe poder mostrar el documento en terreno, ya sea en el mismo dispositivo de emisión o en otro.
Boleta afecta y boleta exenta: cuál corresponde
| Documento | Cuándo se emite |
|---|---|
| Boleta electrónica afecta (código 39) | Ventas y servicios gravados con IVA. El impuesto debe aparecer desglosado en el documento. |
| Boleta electrónica exenta (código 41) | Operaciones no afectas o exentas de IVA, como buena parte de la salud ambulatoria y la educación. |
| Boleta de honorarios electrónica | Servicios de profesionales y ocupaciones lucrativas de segunda categoría, con retención de impuestos. |
La clave está en la naturaleza de la operación, no en el monto. Y hay documentos que no sirven como boleta: comprobantes de transferencia bancaria, comandas, vales de compra o los recibos internos que algunas cajas entregan en paralelo para el control de inventario.
Qué arriesga quien no entrega la boleta
El artículo 97 N°10 del Código Tributario sanciona el no otorgamiento de boletas con multa del 50% al 500% del monto de la operación, con un mínimo de 2 UTM y un máximo de 40 UTA, más clausura de hasta 20 días del local. La reiteración agrega penas de presidio o relegación menor. Del otro lado, el consumidor que no exige el documento puede ser multado con hasta 1 UTM, según el artículo 97 N°19.
Cómo verificar una boleta electrónica
El SII permite consultar las boletas electrónicas en su sitio web. Con los datos del documento se puede comprobar que existe, que corresponde al emisor y que los montos declarados coinciden. Es un control abierto a cualquier persona y también el que aplican los fiscalizadores en terreno.
Boleta de honorarios electrónica: el caso de los independientes
Los profesionales independientes tienen su propio documento. Desde el 1 de enero de 2021 todas las boletas de honorarios se emiten electrónicamente, y la Ley 21.133 fijó un aumento gradual de la retención que el SII aplica de manera automática al emitir.
| Año | Retención de la boleta de honorarios |
|---|---|
| 2025 | 14,5% |
| 2026 | 15,25% |
| 2027 | 16% |
| 2028 | 17% |
La retención no se pierde: se imputa al impuesto anual y se regulariza en la Operación Renta del año siguiente. El trámite se hace en el sitio del SII con RUT y Clave Tributaria o ClaveÚnica, y también permite anular, consultar y delegar la emisión a un tercero. Vale recordar que los trabajadores independientes que emiten boletas de honorarios tienen además cotizaciones previsionales obligatorias, con la misma lógica del sistema de AFP que se aplica a los trabajadores dependientes.
Preguntas frecuentes
¿Todavía se puede pedir una boleta en papel?
El documento válido es electrónico, pero su representación puede ser impresa. Los comercios que imprimen siguen entregando papel; el resto puede enviarla por correo, WhatsApp, mensajería o mostrarla en pantalla.
¿Qué hago si no me entregan boleta?
Puedes exigirla en el momento, en formato impreso o virtual. Si no la entregan, puedes denunciarlo al SII. Recuerda que el voucher de tarjeta reemplaza a la boleta cuando el pago fue electrónico.
¿Cuánto tiempo hay que conservar las boletas emitidas?
Al menos 6 años en formato electrónico, contados desde el vencimiento del período en que debían declararse.
¿Cómo se anula una boleta emitida por error?
No se borra: se emite una nota de crédito electrónica. Lo mismo aplica a descuentos o cambios posteriores. Si el cambio de mercadería es por un producto de mayor valor, se emite una boleta nueva por la diferencia.
Redacción Liven
Fuentes
- SII, Exige tu boleta - Boleta electrónica.
- SII, Resolución Exenta N°74 de 2020, procedimiento de emisión de boletas electrónicas.
- SII, Resolución Exenta N°53 de 2022, eliminación del Resumen de Ventas Diarias.
- SII, Resolución Exenta N°53 de 2025, entrega de la representación impresa o virtual de la boleta.
- SII, Boleta de honorarios electrónica.
- SII, App e-Boleta.
Equipo editorial de Liven, portal de noticias de Chile. Información verificada y explicada con claridad, según nuestra política editorial y nuestro proceso de edición.